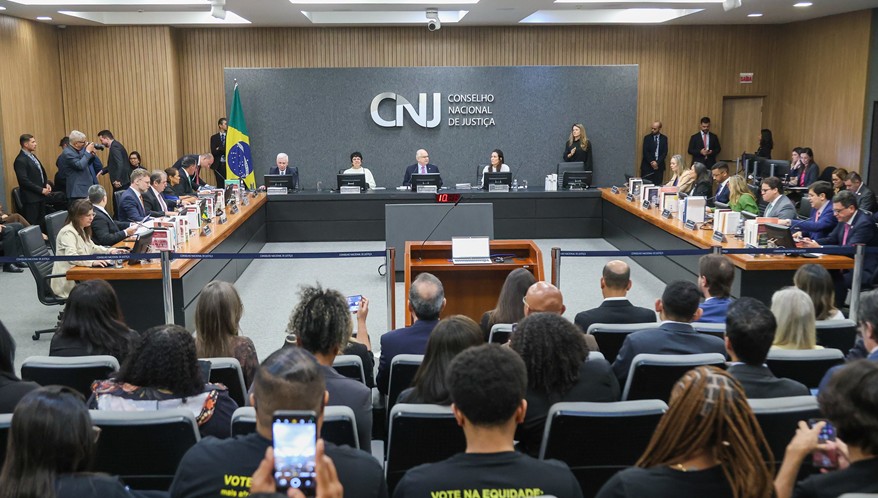
Inventário extrajudicial não exigirá mais pagamento prévio de imposto sobre transmissão.(Imagem: Gustavo Moreno/CNJ)
Em decisão unânime tomada durante o julgamento do Pedido de Providências nº 0008622-24.2025.2.00.0000, o Plenário do Conselho Nacional de Justiça (CNJ) alterou significativamente as regras do processamento do inventário e partilha extrajudiciais no Brasil. O colegiado determinou que a comprovação do recolhimento do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) não poderá mais ser exigida como condição prévia para a lavratura da escritura pública pelos tabelionatos de notas.
Com a deliberação, o órgão promoveu a revogação da redação do artigo 15 da Resolução CNJ nº 35/2007, que estabelecia categoricamente que “o recolhimento dos tributos incidentes deve anteceder a lavratura da escritura”. A medida visa destravar processos em que o espólio possui ativos, mas os herdeiros carecem de liquidez imediata para arcar com os tributos antes de ter acesso formal ao patrimônio.
Historicamente, o recolhimento antecipado do ITCMD figurava como uma das maiores barreiras financeiras para a conclusão de inventários em cartório. Muitas famílias ficavam sujeitas a um gargalo operacional: para pagar o imposto, precisavam vender um imóvel do espólio ou movimentar saldos bancários do falecido, atos que demandavam a própria formalização do inventário para serem autorizados ou aperfeiçoados.
Ao analisar o pedido, o CNJ considerou que condicionar a lavratura do ato notarial ao prévio pagamento do imposto extrapolava a função fiscalizadora da serventia, gerando entraves desproporcionais e desestimulando o uso da via extrajudicial.
Diferenciação entre Isenção e Momento de Cobrança: A decisão do CNJ não isenta o espólio ou os herdeiros do pagamento do ITCMD. O tributo continua sendo plenamente devido conforme as legislações estaduais e distrital vigentes. A alteração afeta estritamente o momento em que a exigência é efetuada, deslocando a verificação fiscal do ato notarial prévio para a etapa posterior de registro do título ou cobrança pelo Fisco.
Manutenção de Outras Exigências: Durante o julgamento do mesmo procedimento, propostas de alteração relacionadas a outros requisitos foram rejeitadas. Permanece obrigatória, por exemplo, a comprovação do trânsito em julgado de decisões judiciais prévias que versem sobre guarda, visitação e alimentos de filhos menores ou incapazes para que o inventário em cartório possa ser formalizado.
A revogação do artigo 15 representa um avanço expressivo no movimento de desjudicialização e confere maior dinamismo ao direito sucessório.
Celeridade e Acesso: Herdeiros que antes viam o inventário travado por falta de recursos para o ITCMD podem agora obter a escritura pública de partilha. Com a escritura em mãos, torna-se viável regularizar ativos, transacionar bens autorizados ou levantar valores para quitar os débitos fiscais junto às Secretarias de Fazenda Estaduais.
Atuação Notarial e Registral: O tabelião de notas lavra a escritura registrando o consenso da partilha. No entanto, os herdeiros devem atentar para o fato de que a transferência definitiva de propriedade de imóveis perante os Cartórios de Registro de Imóveis (RGI) e a alteração de titularidades operacionais continuam sujeitas à fiscalização tributária aplicável conforme o regramento de cada estado.
Segurança do Erário: Segundo o relator e conselheiros do CNJ, a medida equilibra a celeridade procedimental com a responsabilidade fiscal, uma vez que as Fazendas Públicas Estaduais mantêm intactos seus instrumentos de lançamento, fiscalização, cobrança administrativa e execução fiscal contra o espólio e os contribuintes.